Những năm gần đây, thực hiện chủ trương của Đảng, Chính phủ, hệ thống Ngân hàng đã triển khai nhiều chính sách ưu tiên nguồn vốn cho phát triển tam nông. Chỉ tính riêng từ năm 2008 đến nay, tín dụng cho tam nông tăng trung bình khoảng 20%/năm. Trong dòng chảy đó, đồng vốn của Qũy tín dụng nhân dân (QTDND) đã phát huy hiệu quả vô cùng to lớn khi nó thấm đẫm tình làng, nghĩa xóm.
“Bà đỡ” cho nông nghiệp nông thôn
Mặc dù về cơ bản, Việt Nam vẫn là một quốc gia nông nghiệp và nhiều năm qua, nông nghiệp luôn là một trụ đỡ quan trọng cho nền kinh tế, nhất là những giai đoạn nền kinh tế rơi vào khó khăn. Đóng góp cho GDP của lĩnh vực nông nghiệp hiện vào khoảng 20,9%, nhiều mặt hàng nông – lâm – thủy sản có giá trị kim ngạch xuất khẩu cao, hàng năm mang về nhiều ngoại tệ cho đất nước.
Thế nhưng, đầu tư cho nông nghiệp nông thôn vẫn chưa xứng tầm và có xu hướng tụt giảm. Đến năm 2009 đầu tư cho nông nghiệp chỉ bằng 6,26% tổng đầu tư cho xã hội; trong khi cách đây 10 năm, tỷ lệ này là 13,85%.
Trong bối cảnh đó, đồng vốn tín dụng ngân hàng đóng một vai trò vô cùng quan trọng, là “bà đỡ” cho nông nghiệp – nông thôn phát triển. Những năm gần đây, thực hiện chủ trương của Đảng, Chính phủ, hệ thống Ngân hàng đã triển khai nhiều chính sách ưu tiên nguồn vốn cho phát triển tam nông. Theo đó, tính riêng từ năm 2008 tới nay, tín dụng cho lĩnh vực nông nghiệp – nông thôn tăng trung bình khoảng 20%/năm.
Đặc biệt, kể từ khi Nghị định 41/2010/NĐ-CP của Chính phủ về chính sách tín dụng phục vụ phát triển nông nghiệp, nông thôn ra đời, dòng vốn tín dụng ngân hàng càng chảy mạnh vào khu vực này.
Theo ông Nguyễn Viết Mạnh – Vụ trưởng Vụ Tín dụng (Ngân hàng Nhà nước Việt Nam), Nghị định 41/2010/NĐ-CP đã giải tỏa, tạo điều kiện cho bà con nâng mức vay không tài sản đảm bảo từ 10 lên 50 triệu đồng, đối với trang trại là 50 lên 200 triệu đồng, hợp tác xã từ 100 lên 500 triệu đồng, giải quyết lượng vốn lớn, tạo điều kiện cho người dân nông thôn tiếp cận vốn tín dụng.
Nhờ đó, sau 3 năm triển khai thực hiện Nghị định 41/2010/NĐ-CP, đến nay dư nợ tín dụng cho nông nghiệp – nông thôn đã tăng 2,1 lần lên 622.000 tỷ đồng.
“Vốn tín dụng này chiếm trong tổng tín dụng của toàn ngành khoảng 18 -19%, nếu cộng cả dư nợ của Ngân hàng Chính sách thì chiếm khoảng 20-22%, tương ứng với mức đóng góp cho GDP cả nước của ngành nông nghiệp”, ông Mạnh nhấn mạnh.
Đặc biệt, tốc độ tăng trưởng tín dụng cho vay khu vực nông nghiệp – nông thôn luôn cao hơn mức tăng trưởng tín dụng chung của toàn bộ hệ thống các TCTD. Đơn cử, theo thống kê của Ngân hàng Nhà nước, đến cuối tháng 7/2013, tổng dư nợ của toàn hệ thống đối với nền kinh tế đạt 3.256 nghìn tỷ đồng, tăng 5,36% so với cuối năm 2012; thì dư nợ đối với lĩnh vực nông – lâm nghiệp và thủy sản đạt hơn 338 nghìn tỷ đồng, tăng 13,48%.
Đồng vốn tín dụng ngân hàng đã góp phần hình thành nên những cánh đồng mẫu lớn, những vùng sản xuất chuyên canh nông sản hàng hóa, những trang trại canh nuôi theo quy mô công nghiệp. Đồng vốn tín dụng ngân hàng đã chắp cánh cho gạo, cà phê, cao su, tôm, cá… đi ra thị trường thế giới mang về nhiều ngoại tệ cho đất nước và đang từng ngày từng giờ thay đổi bộ mặt nông thôn.
Đồng vốn mang đậm tình làng, nghĩa xóm
Trong dòng chảy tín dụng đó, Ngân hàng Hợp tác và hệ thống QTDND đóng một vai trò vô cùng quan trọng. Là loại hình tổ chức tín dụng hợp tác phụ vụ chủ yếu cho nông nghiệp nông thôn nên ngay sau khi nghị định 41/2010/NĐ-CP được ban hành, Ngân hàng Hợp tác nói riêng và hệ thống QTDND nói chung đã tập trung đẩy mạnh cho vay hỗ trợ phát triển khu vực nông nghiệp, nông thôn, từng bước chuyển dịch cơ cấu trong nông nghiệp theo hướng tăng công nghiệp, dịch vụ và ngành nghề.

Đồng vốn tín dụng Ngân hàng góp phần thúc đẩy phát triển nông nghiêp – Nông thôn
Ngân hàng Hợp tác “Ngân hàng của tất cả các QTDND” trong những năm qua không những làm tốt nhiệm vụ đầu mối của hệ thống QTDND, giữ vai trò điều hoà vốn mà bên cạnh đó còn tích cực, chủ động tìm kiếm các nguồn vốn trung và dài hạn (nhất là từ các dự án của các tổ chức tài chính quốc tế) với lãi suất ưu đãi để cho vay chủ yếu đối với khu vực nông nghiệp – nông thôn; Đồng thời, đưa ra những sản phẩm tín dụng với lãi suất hợp lý nhằm khôi phục các làng nghề truyền thống, phát triển các ngành nghề sản xuất kinh doanh dịch vụ trên địa bàn nông thôn.
Đối với các QTDND, với đặc thù hoạt động của mình, đồng vốn chủ yếu huy động tại chỗ, cho vay tại chỗ của hệ thống QTDND thấm đẫm tình làng nghĩa xóm nên không chỉ đơn thuần là vốn mà đi theo nó là đạo lý “lá lành đùm lá rách”, là những sẻ chia về kinh nghiệm làm ăn, giúp nhau vươn lên trong cuộc sống.
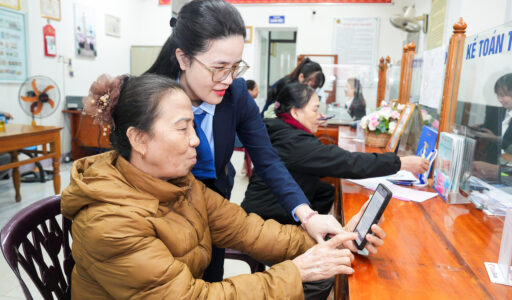
Ông Nguyễn Trọng Hồng, Giám đốc QTDND xã Lý Nhân, huyện Vĩnh Tường, Vĩnh Phúc chia sẻ, trong bối cảnh “ra ngõ gặp ngân hàng” như hiện nay, để đạt được hiệu quả trong hoạt động kinh doanh, Quỹ thường xuyên quan tâm đến công tác phát triển và chăm sóc thành viên. Không chỉ tận tình hướng dẫn và hỗ trợ để khách hàng, thành viên hoàn thành thủ tục vay, trả vốn một cách nhanh gọn; Các cán bộ của QTDND còn góp ý và tư vấn cho bà con cách lựa chọn, áp dụng mô hình kinh tế phù hợp với điều kiện của từng hộ để họ tránh được những rủi ro, thiệt hại trong quá trình sản xuất, kinh doanh; sử dụng đồng vốn vay đạt hiệu quả cao nhất.
Cũng bởi vậy các thành viên của hệ thống QTDND luôn động viên nhau sử dụng vốn đúng mục đích, động viên vay trả nợ đúng hạn và tích cực góp vốn vào QTDND để hỗ trợ những người khó khăn. Nhờ đó, mặc dù trong bối cảnh nền kinh tế đang gặp nhiều khó khăn, cạnh tranh trong lĩnh vực ngân hàng ngày càng gay gắt, song tổng nguồn vốn hoạt động của hệ thống vẫn tăng trưởng đều đặn.
Có thể nói, không chỉ thúc đẩy phát triển sản xuất nông nghiệp, đồng vốn của Ngân hàng Hợp tác và QTDND góp phần thúc đẩy chuyển dịch cơ cấu kinh tế ở nông thôn theo hướng tăng công nghiệp, dịch vụ, ngành nghề; qua đó tạo thêm công ăn việc làm cho lao động nông thôn, góp phần an sinh xã hội, xóa đói giảm nghèo, xóa bỏ dần tệ cho vay nặng lãi ở các vùng nông thôn.
Minh Trí