“Nguyên tắc bảo vệ khách hàng” được các bên nhấn mạnh và cam kết thực hiện nhằm mục tiêu đạt được hiệu quả cao nhất đối với việc xóa đói giảm nghèo tại Việt Nam.
Chương trình Tài chính vi mô kết hợp giữa Cơ quan Phát triển và Hợp tác quốc tế Tây Ban Nha (AECID) và Ngân hàng Hợp tác được triển khai từ năm 2005 và đã đạt được nhiều kết quả đáng nghi nhận. Trên đà phát triển đó, mới đây AECID và Ngân hàng Hợp tác đã ký một phụ lục mới, thay thế cho Hiệp định trước đó để phù hợp với sự thay đổi theo xu thế hiện đại. Trong đó, “Nguyên tắc bảo vệ khách hàng” được các bên nhấn mạnh và cam kết thực hiện nhằm mục tiêu đạt được hiệu quả cao nhất đối với việc xóa đói giảm nghèo tại Việt Nam.
 |
| “Nguyên lý bảo vệ khách hàng” – được hướng dẫn bởi nhóm tư vấn hỗ trợ đói nghèo (CGAP) và Ngân hàng Hợp tác. |
Ngày 01/01/2005, Cơ quan Hợp tác quốc tế Tây Ban Nha (nay là Cơ quan Phát triển và Hợp tác quốc tế Tây Ban Nha) đã ký kết Hiệp Định cụ thể với Quỹ tin dụng Trung ương (QTDTW) về việc ủy thác cho QTDTW thực hiện chương trình tài chính vi mô nhằm mục tiêu chống lại đói nghèo tại khu vực nông thôn Việt Nam.
Tổ chức Tín dụng chính thức Tây Ban Nha (ICO) sau đó đã ký Hợp Đồng cho QTDTW vay 15 triệu USD từ năm 2006 – 2020 với lãi suất cố định 3%. Với khoản vốn vay này, QTDTW nay là Ngân hàng Hợp tác đã giúp cho hàng ngàn người nghèo trên khắp Việt Nam tiếp cận nguồn vốn, tạo cho họ tiền đề để khởi nghiệp làm ăn, kinh doanh, nuôi sống bản thân và gia đình, từ đó cải thiện đời sống, thoát khỏi đói nghèo.
Hiện nay, chương trình vẫn đang được thực hiện theo đúng tiến độ, và mục tiêu ban đầu. Tuy nhiên, do có những thay đổi về quy định và luật quốc gia Tây Ban Nha cũng như thay đổi về mô hình phát triển của QTDTW sau khi được chuyển đổi thành Ngân hàng Hợp tác, ngày 11/09/2013, Cơ quan Phát triển và Hợp Tác Quốc Tế Tây Ban Nha và Ngân Hàng Hợp Tác đã ký thêm một phụ lục bổ sung như một phần không thể tách rời của Hiệp định nhằm mục đích cải thiện khả năng giám sát thực hiện chương trình.
Cùng với việc xem xét và đánh giá kết quả trong lĩnh vực xã hội và hoạt động tổ chức theo định kỳ 3 năm một lần, AECID mong muốn Ngân hàng Hợptác sẽ đảm nhận việc áp dụng “Nguyên lý bảo vệ khách hàng” – được thông qua và hướng dẫn bởi nhóm tư vấn hỗ trợ đói nghèo (CGAP) và Ngân hàng Hợp tác nhằm giúp đỡ mạng lưới Qũy tín dụng nhân dân (QTDND) trong việc thực hiện những nguyên tắc này.
Theo đó, Ngân hàng Hợp tác cần nỗ lực cao nhất để hỗ trợ các QTDND trong việc ứng dụng những nguyên lý này nhằm đảm bảo việc cho vay đạt được mục tiêu đã đề ra.
Thứ nhất, về sản phẩm và kênh phân phối, QTDND sẽ trực tiếp cử các cán bộ tín dụng xuống các khu vực nông thôn của Việt Nam để tìm hiểu nhu cầu cũng như phổ biến, tuyên truyền về những ưu đãi đối với các khoản vay giúp khách hàng có thể dễ dàng tìm hiểu và nắm bắt. Ngoài ra, các QTDND cũng tạo ra nhiều hình thức và các khoản vay khác nhau đối với từng ngành nghề như nông lâm thủy sản hay điều kiện kinh tế – xã hội từng khu vực địa lý để phù hợp với từng nhóm đối tượng khách hàng.
Thứ hai, về phòng tránh nợ xấu, Ngân hàng Hợp tác luôn cam kết sẽ phối hợp chặt chẽ cùng với mạng lưới các QTDND để quản lý và giám sát quy trình cho vay và hệ thống nội bộ nhằm đảm bảo các khoản cho vay không trở thành nợ quá hạn.
Trong mỗi một khoản vay, dù lớn hay nhỏ, Ngân hàng Hợp tác cũng yêu cầu các QTDND giám sát một cách chặt chẽ để cấp tín dụng đến đúng đối tượng một cách hiệu quả. Các chỉ tiêu về tài chính cũng luôn được đảm bảo duy trì ở ngưỡng cho cho phép…

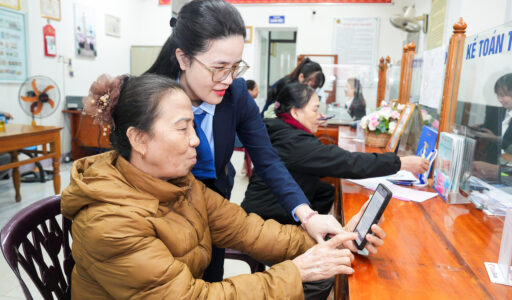
Hỗ trợ QTDND ứng dụng “Nguyên lý bảo vệ khách hàng” luôn được Ngân hàng Hợp tác chú trọng
Thứ ba, các điều khoản về kỳ hạn và điều kiện của các sản phẩm tài chính (bao gồm lãi phải trả, các khoản phí bảo hiểm và các chi phi khác) luôn được các cán bộ QTDND thông báo một cách rõ ràng và cụ thể trước khi ký kết các hợp đồng vay vốn hay gửi tiền, nhằm giúp khách hàng nắm rõ để tránh những vấn đề phát sinh sau này.
Thứ tư, đối với từng khoản vay, các điều khoản về giá cả, thời gian và điều kiện sẽ được lập để phù hợp với khả năng chi trả của khách hàng. Những khách hàng có tình hình tài chính ổn định sẽ được xem xét để tạo điều kiện vay vốn cao hơn những khách hàng chưa có tiền đề về tài chính hay tình hình tài chính không ổn định. Đối với các khoản tiền gửi, QTDND luôn xem xét cân nhắc đối với từng khoản tiền gửi để đề suất những mức lãi suất hợp lý nhằm cố gắng tạo ra lợi nhuận từ các khoản này.
Thứ năm, các QTDND sẽ phải thực hiện cam kết đối xử với khách hàng một cách công bằng và tôn trọng, không phân biệt, đối xử, luôn coi khách hàng là đối tượng phục vụ và hết mình với những mong muốn hợp lý của khách hàng. Đối với những cá nhân sai phạm, thực hiện sai cam kết của QTDND, không cư xử đúng mực với khách hàng trong quá trình cho vay và thu nợ sẽ bị phạt cảnh cáo và nặng hơn là đuổi việc nhằm thắt chặt quy trình làm việc mình bạch và chuyên nghiệp của các Quỹ.
Thứ sáu, thông tin cá nhân của khách hàng luôn được bảo vệ theo quy định và luật về quyền cá nhân. Thông tin sẽ chỉ được sử dụng vào mục đích cụ thể theo luật, trừ trường hợp có sự đồng ý từ khách hàng.
Thứ bảy, về giải quyết khiếu nại, khi các khách hàng có khiếu nại trong quá trình cho vay và gửi tiền, các QTDND sẽ phải kịp thời đáp ứng nguyện vọng và giải quyết các vấn đề phát sinh, qua đó rút kinh nghiệm để nâng cao chất lượng của sản phẩm và dịch vụ. Điều này đã giúp các QTDND trở thành một trong những điểm đến tin cậy và yêu thích của những khách hàng có nhu cầu về tài chính ở khu vực nông thôn.
Ngoài AECID, hiện nay, các nhà tài trợ quốc tế khi trước khi ký hiệp định đều yêu cầu Ngân hàng Hợp tác phải áp dụng các nguyên tắc về bảo vệ khách hàng này. Đây đã trở thành một cam kết quan trọng không thể thiếu của bất cứ tổ chức tài chính nào muốn phát triển và được nhìn nhận tích cực về trách nhiệm đối với xã hội và cộng đồng.
Các “nguyên tắc bảo vệ khách hàng” luôn được Ngân hàng Hợp tác tôn trọng và thực hiện đầy đủ, bởi trên hết, Ngân hàng Hợp tác cũng mong muốn có thể cung cấp được những dịch vụ tốt nhất, tạo tiền đề hỗ trợ cho người dân nghèo có điều kiện thoát nghèo. Từ những khoản vay nhỏ, có thể chỉ từ vài triệu đồng cho tới vài trăm triệu đồng nhưng đã kịp thời tạo công ăn việc làm cho hàng ngàn lao đông, mang đến cuộc sống đầy đủ, ấm no cho hàng ngàn hộ gia đình. Vì thế, Ngân hàng Hợp tác đang tiếp tục nỗ lực nhằm mở rộng phạm vi tiếp cận của chương trình đến những vùng sâu vùng xa, nhằm góp phần chung tay thực hiện mục tiêu xóa đói giảm nghèo trên cả nước.
Nguyễn Thành Hiệp – Phòng QLDA&QHQT Ngân hàng Hợp tác