Đề án “Cơ cấu lại tổng thể hệ thống Quỹ tín dụng nhân dân và Ngân hàng Hợp tác xã Việt Nam giai đoạn 2026–2030, định hướng đến năm 2045” mở ra những yêu cầu và cơ hội phát triển mới đối với Ngân hàng Hợp tác xã Việt Nam (Co-opBank) trong vai trò tổ chức trung ương của hệ thống tổ chức tín dụng là hợp tác xã. Với nguồn lực tài chính được củng cố cùng những nhiệm vụ đang được triển khai, Co-opBank đang từng bước cụ thể hóa vai trò trung tâm, từ điều hòa vốn, hỗ trợ thanh khoản đến chuyển đổi số, phát triển các sản phẩm, dịch vụ dùng chung, qua đó tăng cường khả năng hỗ trợ Quỹ tín dụng nhân dân (QTDND) và củng cố mối liên kết trong toàn hệ thống.
Theo Phó Thống đốc Thường trực Ngân hàng Nhà nước Việt Nam Đoàn Thái Sơn, thời gian tới, Co-opBank cần tiếp tục nâng tầm vai trò đầu mối đối với hệ thống QTDND. Đây là nhiệm vụ quan trọng, đặc biệt trong quá trình triển khai Đề án. Cùng với nâng cao hiệu quả kiểm tra, hỗ trợ, nhận diện và cảnh báo sớm rủi ro, Co-opBank cần phối hợp chặt chẽ với Bảo hiểm tiền gửi, Hiệp hội QTDND Việt Nam và các cơ quan liên quan, góp phần củng cố an toàn hoạt động của toàn hệ thống. Bên cạnh đó, Co-opBank cần tiên phong, dẫn dắt chuyển đổi số, hỗ trợ hạ tầng thanh toán và cung ứng dịch vụ ngân hàng số cho các QTDND, qua đó góp phần thu hẹp khoảng cách công nghệ giữa thành thị và nông thôn.
Ông Nguyễn Quốc Cường, Chủ tịch Hội đồng quản trị Co-opBank cho rằng: “Đề án đã mở ra một không gian phát triển căn cơ, lâu dài, đồng thời đặt ra những cơ hội và trọng trách lớn hơn đối với Co-opBank trong việc thực hiện sứ mệnh là “ngân hàng của tất cả các QTDND”.
Theo đó, mục tiêu, yêu cầu đặt ra đối với Co-opBank không chỉ là nâng cao năng lực hoạt động của chính ngân hàng, mà gắn trực tiếp với sự phát triển an toàn, bền vững của các QTDND. Đây cũng là định hướng xuyên suốt để Co-opBank tập trung nguồn lực vào những nhiệm vụ thiết thực, hỗ trợ QTDND thành viên và củng cố mối liên kết trong hệ thống.
Tăng năng lực hỗ trợ, củng cố nền tảng hệ thống
Một trong những nhiệm vụ trọng tâm Co-opBank đang thực hiện là tiếp tục phát huy vai trò đầu mối trong điều hòa vốn và hỗ trợ thanh khoản cho hệ thống QTDND. Thông qua hoạt động nhận tiền gửi, cho vay, điều hòa nguồn vốn và các giải pháp hỗ trợ thanh khoản, Co-opBank góp phần giúp các QTDND chủ động hơn trong cân đối nguồn vốn, đáp ứng nhu cầu vay vốn của thành viên và duy trì hoạt động ổn định.
Theo định hướng của Đề án, vai trò này sẽ tiếp tục được nâng lên theo hướng chủ động và hiệu quả hơn. Co-opBank từng bước tăng khả năng hỗ trợ tài chính cho QTDND, đồng thời mở rộng hoạt động cho vay đối với QTDND thành viên và cho vay hợp vốn đối với thành viên QTDND trong những trường hợp khoản vay vượt giới hạn của một QTDND theo quy định hoặc theo nhu cầu của QTDND.
Thông qua đó, nguồn lực của ngân hàng trung tâm được phát huy tốt hơn để phục vụ nhu cầu vốn của chính hệ thống và khu vực kinh tế thành viên. Đối với QTDND, việc tăng cường khả năng kết nối với Co-opBank sẽ giúp các quỹ có thêm nguồn lực để đáp ứng nhu cầu vốn, nhất là trong những thời điểm cần tăng khả năng cân đối thanh khoản hoặc đối với những khoản vay có quy mô lớn.
Cùng với hỗ trợ vốn, Co-opBank đang tăng cường các hoạt động hỗ trợ chuyên môn, nghiệp vụ và nâng cao năng lực hoạt động cho QTDND. Định hướng xây dựng các chuẩn mực chung về nhân sự quản lý, kiểm soát, kiểm toán nội bộ; tăng cường đào tạo, hỗ trợ kỹ thuật, tư vấn nghiệp vụ và nâng cao năng lực quản trị sẽ góp phần giúp các QTDND nâng cao chất lượng hoạt động từ bên trong.
Đây là yếu tố có ý nghĩa đặc biệt đối với một hệ thống gồm số lượng lớn QTDND hoạt động tại các địa bàn nông thôn. Khi năng lực quản trị, kiểm soát và quản trị rủi ro của từng QTDND được nâng lên, nền tảng an toàn chung của toàn hệ thống cũng được củng cố.
Trên cơ sở đó, Co-opBank sẽ tiếp tục phát huy vai trò hỗ trợ, đào tạo, tư vấn nghiệp vụ, đồng thời nghiên cứu các phương thức hỗ trợ phù hợp với quy mô, đặc điểm và mức độ phát triển của từng QTDND. Cùng với đó, Co-opBank tăng cường phối hợp trong nhận diện, cảnh báo và xử lý những vấn đề phát sinh theo chức năng, nhiệm vụ được giao, hướng tới việc phát hiện sớm rủi ro và hỗ trợ QTDND có biện pháp khắc phục kịp thời.
Một hướng đi quan trọng khác là từng bước ứng dụng dữ liệu và công nghệ trong đánh giá, phân loại, theo dõi hoạt động QTDND. Hệ thống dữ liệu tập trung, các công cụ cảnh báo sớm và những phương thức phân tích hiện đại sẽ tạo thêm cơ sở để nâng cao chất lượng quản trị, hỗ trợ nhận diện rủi ro và đưa ra các giải pháp phù hợp hơn.
Đối với quá trình cơ cấu lại hệ thống, Co-opBank sẽ chủ động phối hợp, hỗ trợ các QTDND thực hiện phương án cơ cấu lại theo quy định; đồng thời phối hợp trong quá trình phục hồi, xử lý QTDND có vấn đề theo chức năng, nhiệm vụ được giao và chỉ đạo của cơ quan có thẩm quyền. Cùng với đó, việc hoàn thiện cơ chế sử dụng Quỹ bảo toàn nhằm nâng cao hiệu quả hỗ trợ tài chính sẽ tiếp tục được quan tâm, góp phần tăng khả năng tự hỗ trợ của hệ thống.
Chuyển đổi số, mở rộng hệ sinh thái dịch vụ dùng chung
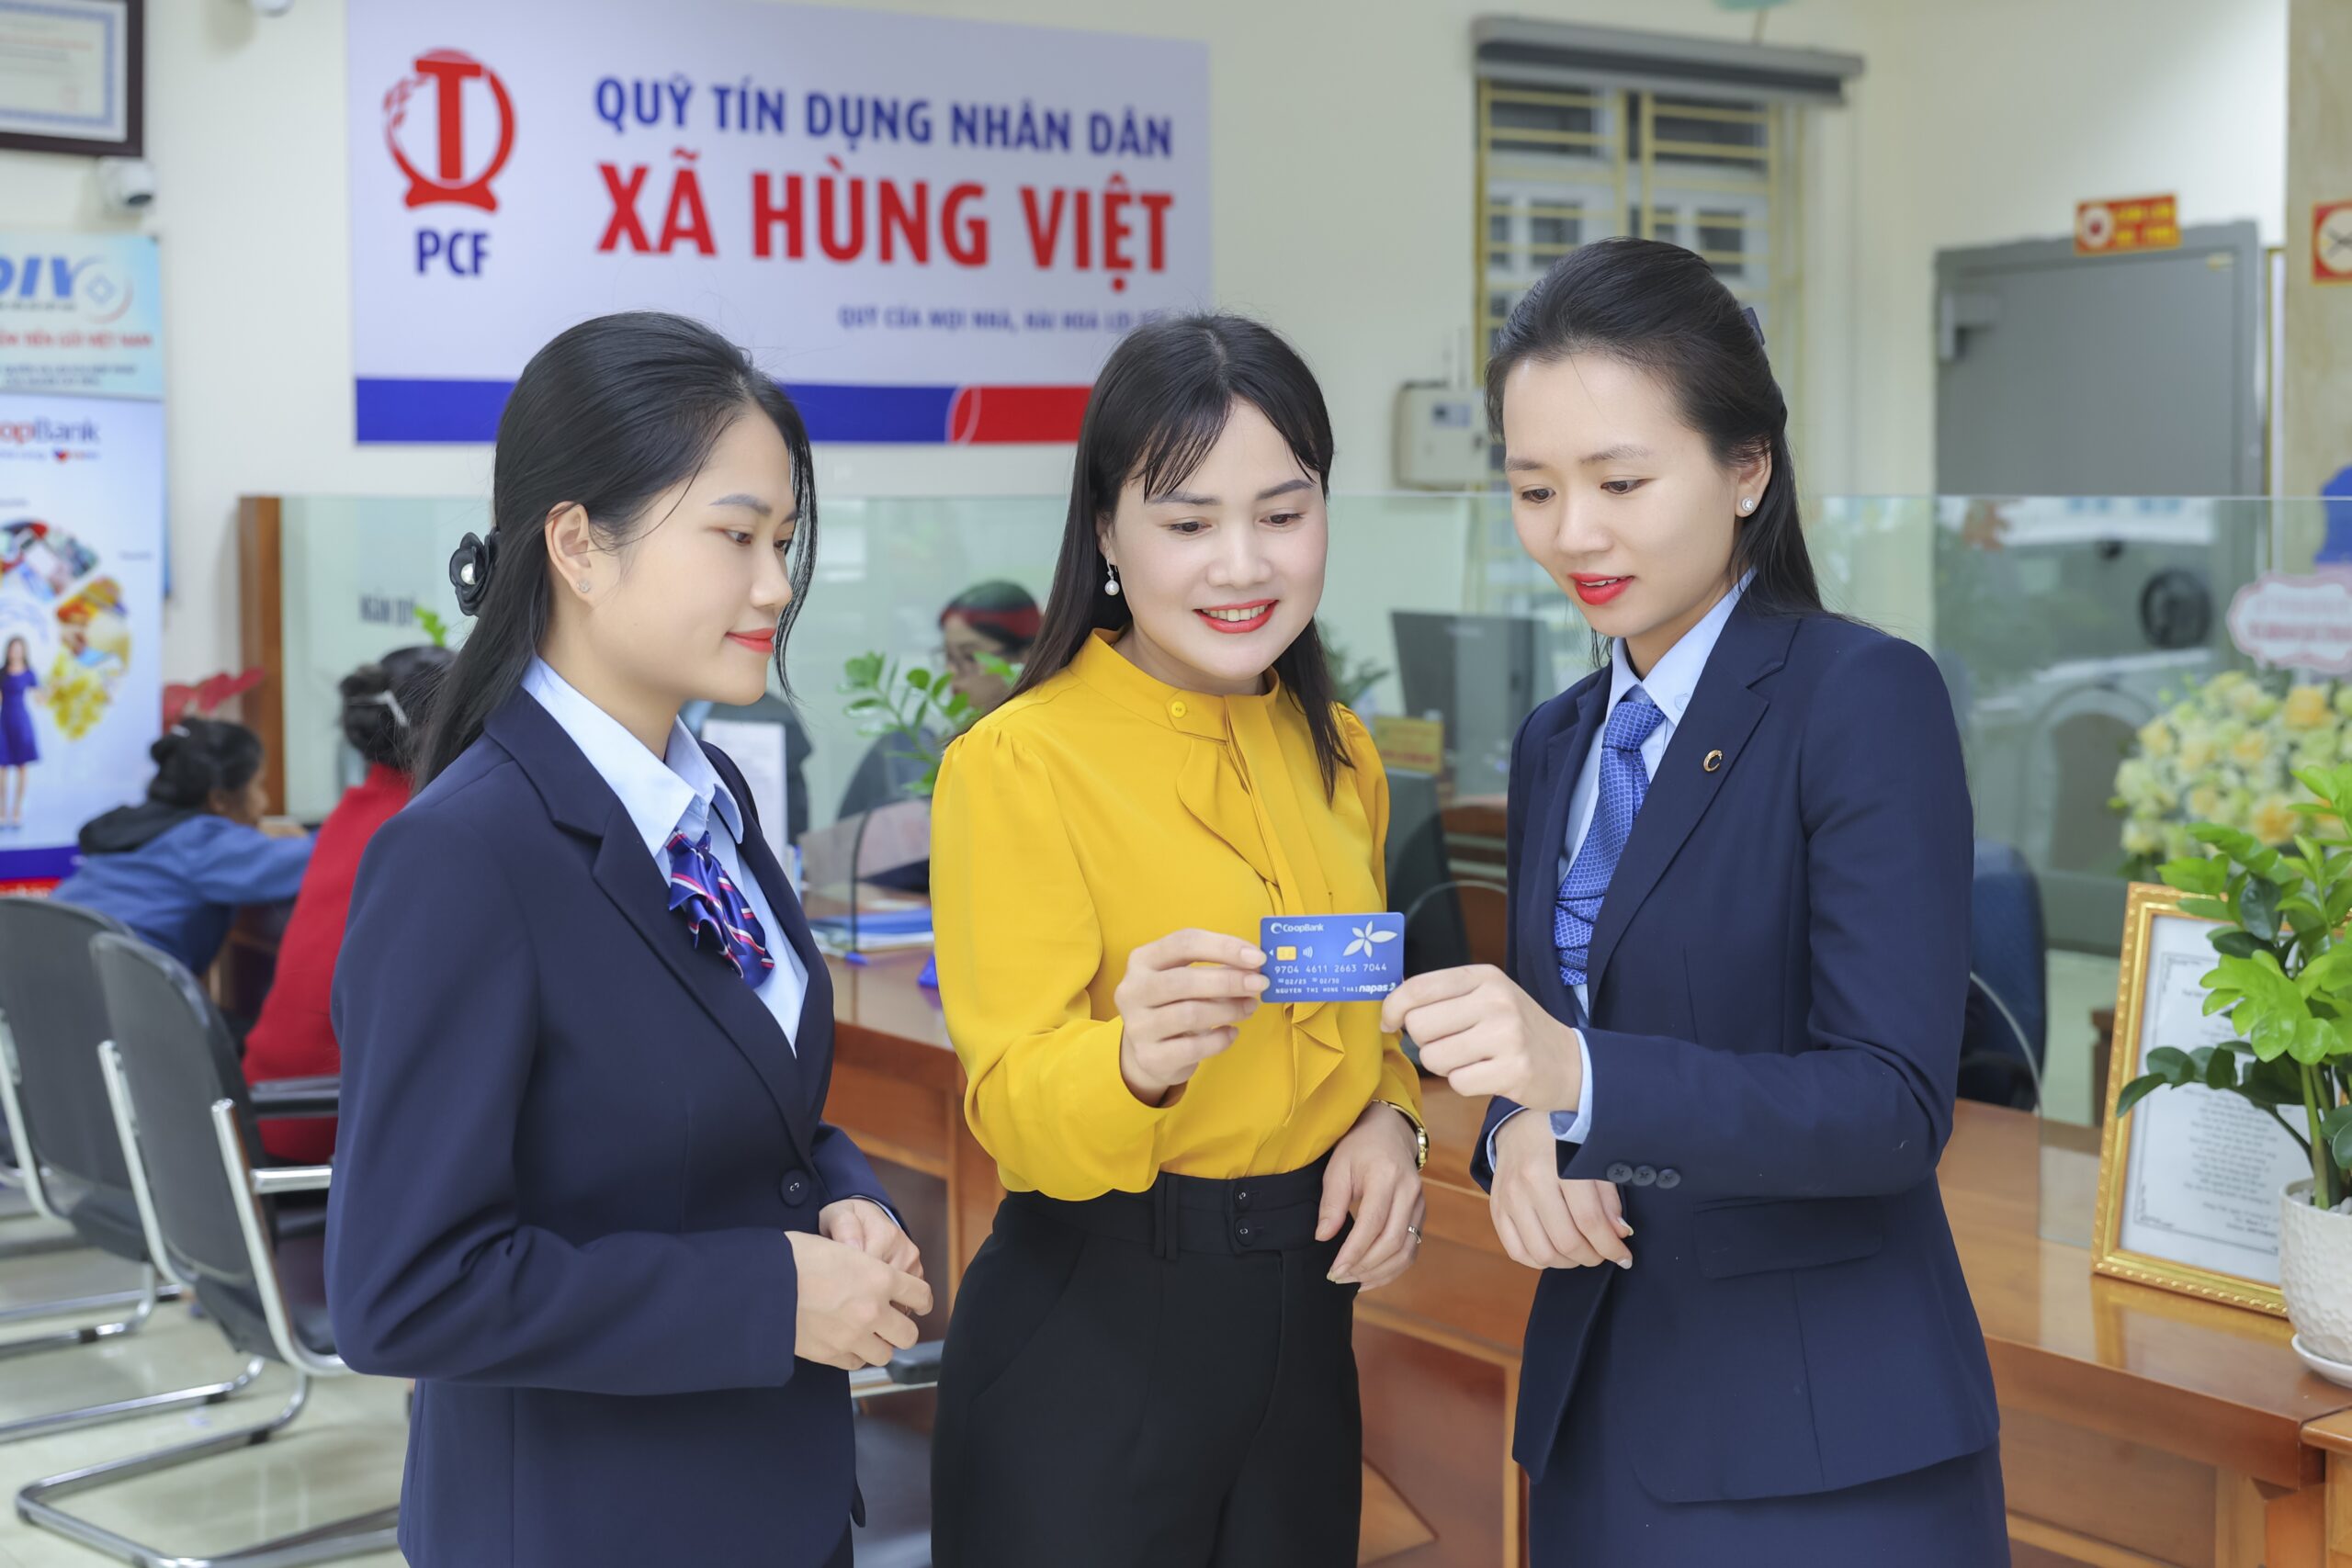
Thực tế thời gian qua cho thấy nhu cầu số hóa tại các QTDND ngày càng rõ nét. Co-opBank đang từng bước đưa các sản phẩm, dịch vụ ngân hàng số và thanh toán hiện đại đến gần hơn với QTDND, giúp các quỹ nâng cao chất lượng phục vụ thành viên và người dân trên địa bàn.
Trong giai đoạn tới, định hướng không chỉ dừng ở việc phát triển từng sản phẩm riêng lẻ mà hướng tới hình thành hệ sinh thái công nghệ và dịch vụ dùng chung cho hệ thống QTDND. Trong đó có hạ tầng công nghệ thông tin, trung tâm dự phòng, giải pháp bảo đảm an toàn thông tin, quản trị và chuẩn hóa dữ liệu, tích hợp hệ thống cùng các ứng dụng phục vụ báo cáo, nhận diện khách hàng.
Cách tiếp cận này có ý nghĩa đặc biệt đối với các QTDND quy mô nhỏ, khi việc tiếp cận và đầu tư riêng lẻ vào những nền tảng công nghệ hiện đại có thể đòi hỏi nguồn lực lớn. Thông qua nền tảng dùng chung, QTDND có thể từng bước tiếp cận các giải pháp công nghệ phù hợp, nâng cao năng lực phục vụ mà vẫn phát huy được lợi thế về sự gần gũi với thành viên và cộng đồng địa phương.
Cùng với hạ tầng công nghệ, Co-opBank sẽ tiếp tục nghiên cứu, phát triển các sản phẩm và dịch vụ ngân hàng dùng chung, từng bước chuẩn hóa sản phẩm, quy trình và phương thức cung cấp dịch vụ trong toàn hệ thống. Qua đó, QTDND có thêm công cụ để đưa các dịch vụ tài chính, thanh toán, chuyển tiền, tiết kiệm, tín dụng đến gần hơn với thành viên, khách hàng tại khu vực nông thôn.
Một hướng đi cụ thể là phát triển mạng lưới Đại lý thanh toán. Việc Co-opBank được NHNN cho phép thực hiện hoạt động Đại lý thanh toán theo Quyết định số 1563/QĐ-NHNN ngày 03/7/2026 tạo thêm cơ sở để mở rộng khả năng cung ứng các sản phẩm, dịch vụ thanh toán tới thành viên QTDND và khách hàng thông qua mạng lưới QTDND.
Với mô hình này, QTDND có thể tham gia làm đại lý thanh toán cho Co-opBank để triển khai nghiệp vụ tài khoản thanh toán, nghiệp vụ thẻ và tiếp nhận yêu cầu cung cấp dịch vụ thanh toán của khách hàng trên nền tảng của Co-opBank, qua đó phát huy lợi thế về mạng lưới và sự gắn kết với cộng đồng để đưa dịch vụ tài chính chính thức đến gần hơn với người dân. Đây cũng là một minh chứng rõ nét cho cách thức liên kết trong hệ thống: Co-opBank cung cấp nền tảng, công nghệ và sản phẩm; QTDND phát huy mạng lưới để đưa dịch vụ đến thành viên và người dân.
Về dài hạn, Đề án định hướng nghiên cứu, xây dựng các trung tâm, đơn vị chuyên biệt và đơn vị khu vực trong các lĩnh vực công nghệ thông tin, thanh toán, kiểm toán, mua bán nợ, bảo hiểm, nghiên cứu chiến lược, tư vấn pháp lý, thẩm định tín dụng, đồng tài trợ và cho vay hợp vốn, qua đó từng bước hình thành nguồn lực chuyên môn dùng chung, tăng cường hỗ trợ chuyên sâu cho các QTDND, trong đó Co-opBank đóng vai trò kết nối và tổ chức thực hiện phù hợp quy định.
Có thể thấy, điểm cốt lõi trong triển khai Đề án giai đoạn 2026-2030 không chỉ là củng cố từng QTDND riêng lẻ, mà là xây dựng một hệ thống có mối liên kết chặt chẽ hơn, trong đó Co-opBank thực sự phát huy vai trò trung tâm hệ thống.
Với nguồn lực được tăng cường cùng những nhiệm vụ đang từng bước được cụ thể hóa, Co-opBank có thêm điều kiện để phát huy vai trò “ngân hàng của tất cả các QTDND”. Một Co-opBank mạnh hơn không chỉ được thể hiện ở năng lực tài chính hay quy mô hoạt động, mà quan trọng hơn là khả năng hỗ trợ tốt hơn cho các QTDND, kết nối và phát huy nguồn lực chung của hệ thống.
Đó cũng là ý nghĩa xuyên suốt của quá trình triển khai Đề án: củng cố năng lực của Co-opBank gắn với củng cố sức mạnh của toàn hệ thống QTDND. Khi vai trò trung tâm được cụ thể hóa bằng những nền tảng, sản phẩm, dịch vụ và cơ chế hỗ trợ thiết thực, mối liên kết giữa Co-opBank và các QTDND sẽ ngày càng chặt chẽ, tạo nền tảng để hệ thống tổ chức tín dụng là hợp tác xã hoạt động an toàn, hiệu quả và phát triển bền vững trong giai đoạn mới.
Minh Ngọc