Kinh doanh tiền tệ luôn gắn liền với rủi ro. Bởi vậy, giảm thiểu rủi ro là một yêu cầu tất yếu trong hoạt động của bất kỳ một TCTD nào. Muốn vậy, công tác kiểm tra, kiểm soát, kiểm toán nội bộ phải được quan tâm đúng mức để các TCTD đảm bảo hoạt động lành mạnh, an toàn và sử dụng có hiệu quả các nguồn lực.
Yêu cầu tất yếu
Theo Điều 3 của Thông tư 44/2011/TT-NHNN ngày 29/12/2011 của Ngân hàng Nhà nước Việt Nam quy định về hệ thống kiểm soát và kiểm toán của các TCTD thì hệ thống kiểm soát nội bộ là tập hợp các cơ chế, chính sách, quy trình, quy định nội bộ, cơ cấu tổ chức của TCTD, chi nhánh ngân hàng nước ngoài được xây dựng phù hợp theo quy định pháp luật hiện hành và được tổ chức thực hiện nhằm đảm bảo phòng ngừa, phát hiện, xử lý kịp thời các rủi ro và đạt được các mục tiêu mà TCTD đã đặt ra.
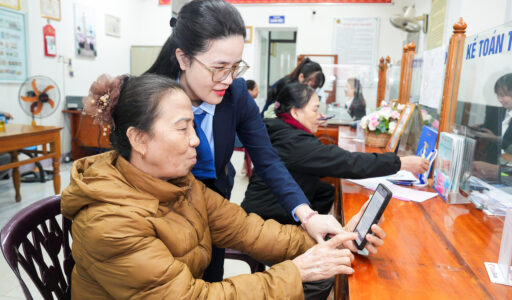
| KT nội bộ kiểm soát các hoạt động nghiệp vụ trên tất cả các lĩnh vực tại Trụ sở chính, SGD, Chi nhánh của Ngân hàng Hợp tác để đảm bảo an toàn hoạt động. (Ảnh. MH) |
Hệ thống kiểm soát nội bộ của TCTD phải được đánh giá độc lập theo quy định của khoản 3 điều 40 của Luật các TCTD. Định kỳ hàng năm, kiểm toán nội bộ của TCTD phải thực hiện rà soát đánh giá về tính thích hợp, hiệu lực, hiệu quả của hệ thống kiểm soát nội bộ. Việc kiểm tra, đánh giá độc lập phải được thực hiện bởi bộ phận kiểm toán nội bộ hoặc tổ chức kiểm toán độc lập hoặc một tổ chức khác có đủ trình độ và khả năng thực hiện việc kiểm tra, đánh giá độc lập theo quy định của Ngân hàng Nhà nước (theo điều 7 Thông tư 44/2011/TT-NHNN).
Như vậy, có thể thấy Kiểm toán nội bộ thực hiện nhiệm vụ đánh giá hệ thống kiểm tra kiểm soát nội bộ của TCTD. Song kiểm toán nội bộ phải được tách biệt với kiểm soát nội bộ. Kiểm toán nội bộ là việc rà soát, đánh giá độc lập, khách quan đối với hệ thống kiểm soát nội bộ; đánh giá độc lập về tính thích hợp và tuân thủ quy định, chính sách nội bộ, thủ tục, quy trình đã được thiết lập trong TCTD, chi nhánh ngân hàng nước ngoài; đưa ra kiến nghị nhằm nâng cao hiệu quả của các hệ thống, quy trình, quy định, góp phần bảo đảm TCTD hoạt động an toàn, hiệu quả, đúng pháp luật.
Theo đó, mục tiêu và chức năng cơ bản của kiểm toán nội bộ bao gồm: Hoạt động vì sự an toàn, hiệu quả của ngân hàng; Rà soát, đánh giá độc lập, khách quan về mức độ đầy đủ, tính thích hợp, hiệu lực và hiệu quả của hệ thống kiểm soát nội bộ nhằm cải tiến, hoàn thiện hệ thống kiểm soát nội bộ; Phát hiện và ngăn chặn hành vi vi phạm pháp luật; nâng cao hiệu quả quản lý, điều hành và hoạt động của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
Bên cạnh đó, phải đảm bảo an toàn bảo mật thông tin và hoạt động liên tục của hệ thống thông tin hoạt động nghiệp vụ; Đưa ra kiến nghị nhằm nâng cao hiệu quả của các hệ thống, quy trình, quy định, góp phần bảo đảm TCTD, chi nhánh ngân hàng nước ngoài hoạt động an toàn, hiệu quả, đúng pháp luật.
Theo điều 15 của Thông tư 44/2011/TT- NHNN, kiểm toán thực hiện: Kiểm toán tất cả các hoạt động, các quy trình nghiệp vụ và các đơn vị, bộ phận của TCTD; Kiểm toán đặc biệt và tư vấn theo yêu cầu của Hội đồng quản trị, Ban Kiểm soát.
Kiểm toán nội bộ tiến hành cả 03 loại hình kiểm toán: Kiểm toán hoạt động, kiểm toán tuân thủ, và kiểm toán Báo cáo tài chính. Vậy, phạm vi công việc của kiểm toán nội bộ không chỉ bao hàm chức năng của kiểm toán tuân thủ mà còn đánh giá toàn hệ thống thông qua kiểm toán hoạt động và kiểm toán báo cáo tài chính.
Công tác kiểm toán nội bộ thực sự là công cụ hữu hiệu giúp Hội đồng quản trị và Ban điều hành đảm bảo thực hiện cân đối 3 mục tiêu: tăng trưởng, hiệu quả và kiểm soát. Nhận thức được tầm quan trọng của vấn đề này, các ngân hàng đã và đang xây dựng cho mình một hệ thống kiểm toán nội bộ một cách tối ưu nhất.
Với Ngân hàng Hợp tác
Ngân hàng Hợp tác chính thức ra đời ngày 04/6/2013 theo giấy phép số 166/GP-NHNN trên cơ sở chuyển đổi Quỹ tín dụng Trung ương và khai trương hoạt động vào ngày 09/7/2013. Việc chuyển đổi thành ngân hàng Hợp tác là bước khởi đầu thực hiện mục tiêu hoàn thiện mô hình hệ thống TCTD là hợp tác xã trong giai đoạn mới.
Để đảm bảo xây dựng và duy trì được một hệ thống kiểm soát nội bộ hiệu quả, Ban lãnh đạo đã xây dựng, ban hành các quy trình nghiệp vụ cụ thể đối với mọi hoạt động nghiệp vụ của Ngân hàng Hợp tác và đảm bảo có chính sách kiểm soát, chính sách quản lý rủi ro gắn với từng quy trình nghiệp vụ cụ thể; Duy trì và thực hiện cơ cấu tổ chức trong đó chức năng, nhiệm vụ của từng phòng, ban, đơn vị, công tác phân cấp ủy quyền, hệ thống báo cáo được quy định một cách rõ ràng.
Tại Trụ sở chính, các phòng, ban chuyên môn bên cạnh việc thực hiện các nghiệp vụ chuyên môn sẽ có trách nhiệm trong việc giám sát và đánh giá hoạt động của hệ thống kiểm soát nội bộ trên toàn Ngân hàng Hợp tác về từng lĩnh vực nghiệp vụ cụ thể để tham mưu cho Ban lãnh đạo thực hiện củng cố và hoàn thiện hệ thống kiểm soát nội bộ giúp cho các hoạt động của Ngân hàng Hợp tác được an toàn, hiệu quả nhất; Đồng thời, hàng năm, tổ chức các khóa tập huấn nghiệp vụ và các kỳ kiểm tra nghiệp vụ để duy trì và nâng cao chất lượng của nguồn lực lao động.
Ngân hàng Hợp tác chấp hành đầy đủ các yêu cầu và nguyên tắc của hệ thống kiểm soát nội bộ theo quy định tại Thông tư 44/2011/TT-NHNN ngày 29/12/2011, cụ thể:
Các rủi ro có nguy cơ ảnh hưởng xấu đến hiệu quả và mục tiêu hoạt động của Ngân hàng Hợp tác được nhận dạng, đo lường, đánh giá thường xuyên, liên tục để kịp thời phát hiện, ngăn ngừa và có biện pháp quản lý rủi ro thích hợp. Khi có sự thay đổi về mục tiêu kinh doanh, sản phẩm, dịch vụ và hoạt động kinh doanh mới, Ngân hàng Hợp tác rà soát, nhận dạng rủi ro liên quan để xây dựng, sửa đổi, bổ sung các quy trình, quy định kiểm soát nội bộ phù hợp.
Hoạt động của hệ thống kiểm tra kiểm soát, kiểm toán nội bộ là một phần không tách rời các hoạt động hàng ngày của Ngân hàng Hợp tác. Kiểm tra, kiểm soát nội bộ được thiết kế, cài đặt, tổ chức thực hiện ngay trong mọi quy trình nghiệp vụ tại tất cả các đơn vị, bộ phận của ngân hàng dưới nhiều hình thức:
Phân cấp ủy quyền rõ ràng, minh bạch; đảm bảo tách bạch nhiệm vụ, quyền hạn của các cá nhân, các bộ phận trong cơ quan; Quy trình thẩm định, chấp thuận và duyệt cho phép thực hiện giao dịch; bảo đảm một quy trình nghiệp vụ phải có ít nhất 02 cán bộ tham gia, một người thực hiện giao dịch và một người kiểm soát giao dịch, không có cá nhân nào có thể một mình thực hiện và quyết định một quy trình nghiệp vụ, một giao dịch cụ thể.
Bảo đảm chấp hành chế độ hạch toán, kế toán theo quy định và có hệ thống thông tin nội bộ về tài chính, về hoạt động, về tình hình tuân thủ trong ngân hàng Hợp tác và tình hình kinh tế thị trường bên ngoài hợp lý, tin cậy, kịp thời nhằm phục vụ cho công tác quản trị, điều hành hiệu quả.
Hệ thống thông tin, công nghệ thông tin của Ngân hàng Hợp tác được giám sát, bảo vệ hợp lý, an toàn và có cơ chế quản lý dự phòng độc lập nhằm xử lý kịp thời những tình huống bất ngờ, bao gồm cả thiên tai, cháy nổ, hệ thống bị xâm nhập, đảm bảo tuân thủ các quy định về an toàn, bảo mật hệ thống thông tin của ngành ngân hàng, đảm bảo hoạt động kinh doanh thường xuyên, liên tục của ngân hàng Hợp tác…
Có thể nói, đến nay hệ thống kiểm soát nội bộ đã được xây dựng và duy trì hoạt động hiệu quả, thường xuyên kiểm soát việc chấp hành pháp luật và các quy định nội bộ, trực tiếp kiểm soát các hoạt động nghiệp vụ trên tất cả các lĩnh vực tại Trụ sở chính, Sở giao dịch, chi nhánh của Ngân hàng Hợp tác, giúp Ban lãnh đạo điều hành thông suốt, an toàn và đúng pháp luật mọi hoạt động nghiệp vụ của Ngân hàng Hợp tác.
Phòng Kiểm toán nội bộ Ngân hàng Hợp tác