Trong bối cảnh ngành ngân hàng đối mặt với sự cạnh tranh khốc liệt từ các tổ chức tín dụng (TCTD) lớn và nhu cầu thị trường không ngừng thay đổi, việc chuyển mình linh hoạt và sáng tạo là yếu tố sống còn trong hoạt động. Ngân hàng Hợp tác xã Việt Nam (Co-opBank) chi nhánh Lâm Đồng – đã triển khai một mô hình cải cách mang tính chiến lược: dịch chuyển cơ cấu tín dụng theo hướng tăng tỷ trọng tín dụng có tài sản bảo đảm (TSBĐ) cho vay khách hàng cá nhân, từ đó tạo đà phát triển ổn định, nâng cao chất lượng tín dụng và hiệu quả hoạt động bền vững.
Thực trạng và yêu cầu đổi mới
Từ những năm qua, Chi nhánh thường xuyên duy trì tỷ trọng từ 40%-60% trên tổng dư nợ cho vay khách hàng cá nhân là số liệu cho vay không có TSBĐ, đây là một phương thức tiếp cận khách hàng nhanh chóng nhưng tiềm ẩn rủi ro cao và khó mở rộng quy mô.
Tuy nhiên, gần đây tín dụng không có TSBĐ bắt đầu phát sinh rủi ro về nợ xấu, đồng thời dư nợ giảm mạnh do các NHTM xâm chiếm thị phần làm ảnh hưởng đến toàn bộ hiệu quả hoạt động, đòi hỏi Chi nhánh cần tìm kiếm hướng đi phù hợp, phương án cải tổ căn cơ thay cho việc tiếp tục khai thác mô hình cũ.
Mô hình mới: Dịch chuyển cơ cấu
Mô hình đổi mới được khởi động với định hướng rõ ràng: Dịch chuyển tỷ trọng dư nợ từ cho vay không có TSBĐ sang cho vay có TSBĐ. Đây là một quyết định mang tính chiến lược, đòi hỏi sự vào cuộc thay đổi đồng bộ từ suy nghĩ đến cách làm và sự quyết tâm cao của cả hệ thống từ lãnh đạo đến từng cán bộ tín dụng (CBTD).
Mô hình mới: Thách thức đối mặt và cải tiến quản trị
Với định hướng chuyển dịch cơ cấu cho vay có tài sản bảo đảm nên quy mô khách hàng vay vốn đã phủ rộng khắp thành phố và các huyện trong tỉnh, trong khi đó khoảng cách địa lý giữa các tỉnh khá xa chính là một thách thức không nhỏ đối với lực lượng cán bộ tín dụng khá mỏng phải đối mặt. Đồng thời, so với thủ tục cho vay không có TSBĐ thì công việc cho vay có TSBĐ với yêu cầu, quy định pháp luật khắt khe hơn cần phải giải quyết, đặc biệt phải thay đổi mạnh mẽ từ suy nghĩ đến cách làm, chấp nhận và thích nghi với mô hình hoạt động mới từ lãnh đạo phòng nghiệp vụ tín dụng đến từng CBTD là thách thức cần phải vượt qua.
Để làm được điều này, Ban Giám đốc Chi nhánh đã cùng làm việc với Phòng Khách hàng Doang nghiệp & Cá nhân và Phòng giao dịch số 1 triển khai nhiệm vụ, động viên lãnh đạo phòng cùng CBTD nâng cao ý chí quyết tâm, đoàn kết, tập trung toàn bộ trí tuệ, nhìn nhận trực diện các điểm mạnh, điểm yếu cũng như đánh giá thật cặn kẽ các cơ hội cần phát huy và thách thức cần khắc phục, vượt qua. Theo đó, thay đổi mạnh mẽ phương pháp và cách làm từ việc thay đổi phương pháp quản lý công việc đến việc khai thác triệt để các công cụ hỗ trợ công tác thẩm định, kiểm tra và định giá TSBĐ. Một thay đổi lớn nhất chính là các phòng nghiệp vụ tín dụng đã đồng lòng thay đổi phương pháp giao việc đến từng CBTD. Từ chỗ còn “cào bằng” trong cách chấm điểm, từ năm 2024 Ban Giám đốc đã chỉ đạo các phòng giao KPI cụ thể đến từng CBTD để làm căn cứ tính điểm, xếp loại năng suất, chất lượng lao động. Việc giao KPI chi tiết, cụ thể tạo điều kiện cho lãnh đạo phòng cùng CBTD nhằm gắn trách nhiệm cũng như tạo động lực cho CBTD phát huy hết năng lực, chủ động trong công việc, thực hiện tốt chức năng, nhiệm vụ được giao, phấn đấu đạt hiệu quả cao nhất. Không những vậy còn giúp CBTD giữ chân, chăm sóc khách hàng tốt nhất có thể cũng như phát huy tối đa năng lực tìm kiếm khách hàng. Việc định kỳ tổ chức các buổi rà soát tiến độ, chia sẻ kinh nghiệm xử lý tình huống thực tiễn cũng là chìa khóa tăng cường hiệu quả triển khai mô hình.
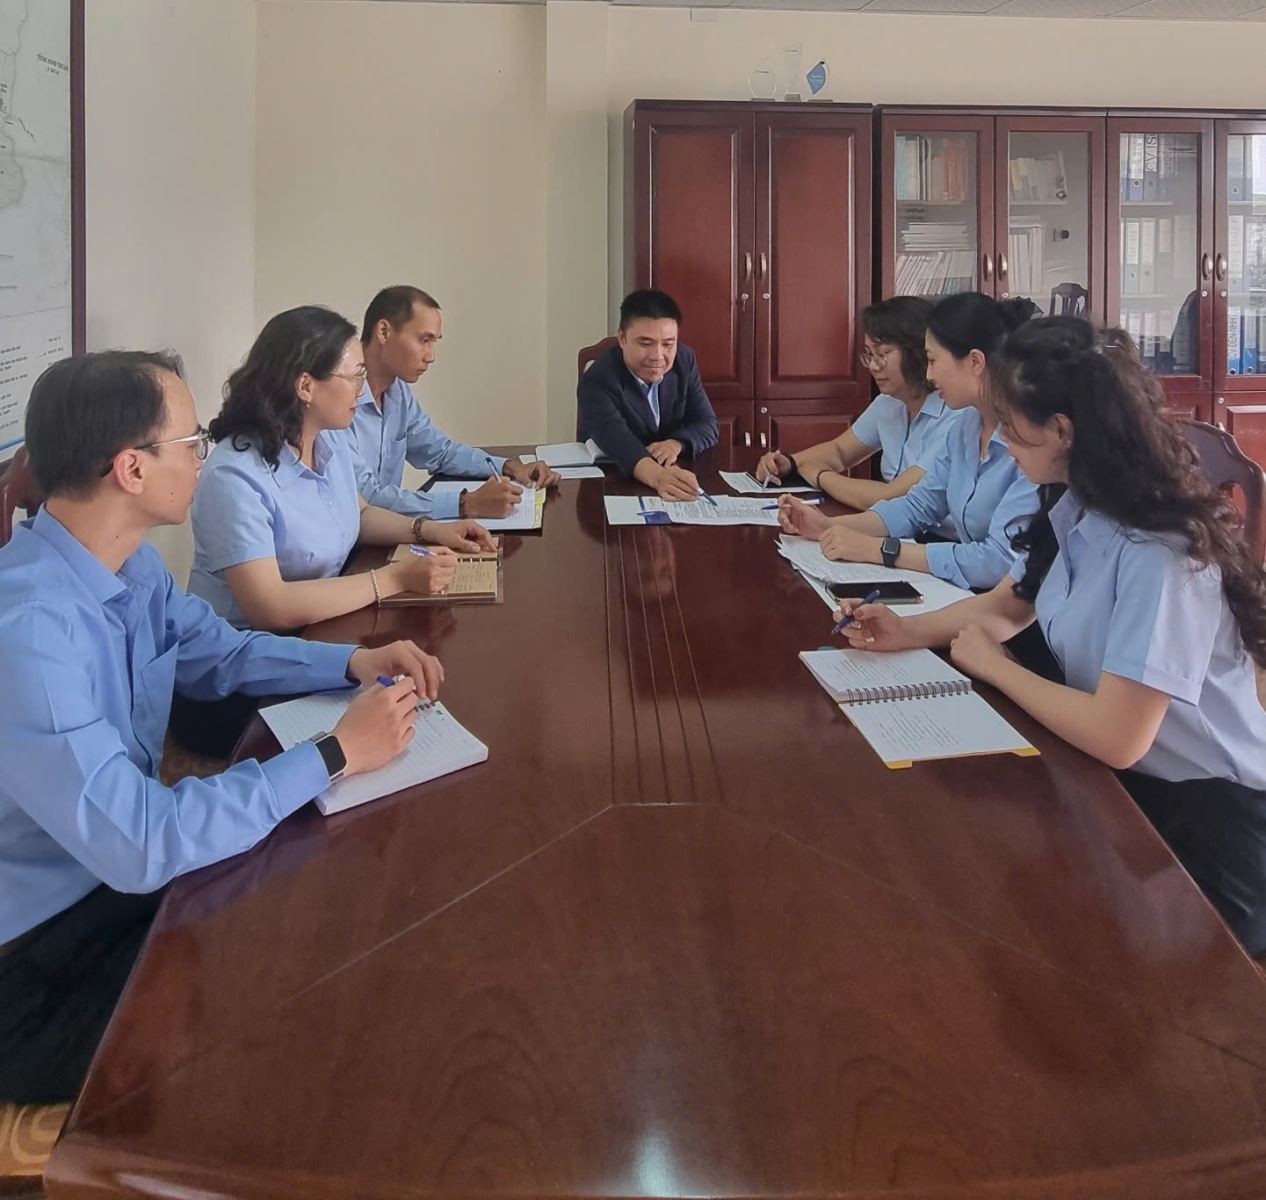
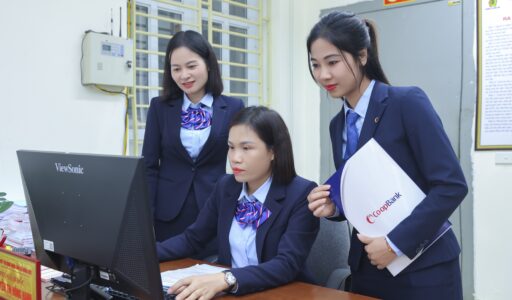
Ông Lê Minh Đạt – Giám đốc Chi nhánh Lâm Đồng họp cùng cán bộ tín dụng triển khai nhiệm vụ
Mô hình mới: Kết quả ấn tượng và hiệu ứng lan tỏa
Nhờ sự quyết tâm cao và cách làm bài bản, kết quả đạt được trong những năm qua đặc biệt là năm 2024 thực sự ấn tượng: Dư nợ cho vay khách hàng cá nhân tăng 45% toàn bộ là dư nợ cho vay có TSBĐ, dư nợ cho vay không có TSBĐ giảm 25%, nợ xấu kiềm chế ở mức thấp 359 triệu đồng và không phát sinh nợ tiềm ẩn.
Không dừng lại ở các chỉ số nội bộ, mô hình còn mang lại hiệu ứng tích cực đến phạm vi địa bàn. Trước đây, nhiều khu vực chưa từng triển khai cho vay có TSBĐ, thì nay dư nợ đã phủ đều, khách hàng vay vốn có rộng khắp tại các thành phố và các huyện trong tỉnh. Điều này góp phần nâng cao năng lực cạnh tranh, mở rộng thị trường và khẳng định thương hiệu của chi nhánh tại các khu vực nông thôn, vùng sâu – nơi mà tín dụng có TSBĐ thường khó tiếp cận do nhiều rào cản pháp lý và thủ tục.
Ngoài ra, sự trưởng thành rõ rệt về chuyên môn và tinh thần tập thể cũng là “thành quả mềm” đáng ghi nhận. Từ việc e ngại mô hình mới, lãnh đạo các phòng nghiệp vụ tín dụng và các CBTD đã chuyển sang chủ động chia sẻ kinh nghiệm, hỗ trợ lẫn nhau và cùng nhau phát triển năng lực cá nhân – yếu tố nền tảng cho bất kỳ chiến lược bền vững nào.
Mô hình mới: Bài học kinh nghiệm và triển vọng nhân rộng
Mô hình đổi mới của Chi nhánh là minh chứng rõ ràng cho hiệu quả của việc kết hợp đổi mới tư duy chiến lược với cải tiến quản trị nội bộ. Thay vì trông đợi vào sự hỗ trợ từ bên ngoài, Chi nhánh đã chủ động nhìn nhận lại điểm mạnh – điểm yếu, xác định cơ hội và thách thức để từng bước đưa ra giải pháp phù hợp. Quan trọng hơn cả là tinh thần chủ động thay đổi trong toàn thể nhân viên – yếu tố quyết định thành công của bất kỳ mô hình sáng tạo nào.
Thành công này mở ra cơ hội để mô hình được nhân rộng tại các đơn vị tương đồng trong hệ thống Co-opBank, đặc biệt là những đơn vị hoạt động ở địa bàn khó khăn. Việc chuyển dịch cơ cấu tín dụng theo hướng có kiểm soát, cùng với tinh thần dám nghĩ dám làm, là chìa khóa để nâng cao năng lực cạnh tranh và phát triển bền vững trong giai đoạn đầy biến động của ngành tài chính – ngân hàng.
Trong thời gian tới, nếu nhận được sự hỗ trợ thêm từ các công cụ số hóa trong thẩm định, định giá tài sản cũng như tăng cường tự động hóa trong quá trình soạn thảo hồ sơ tín dụng, mô hình có thể phát huy hiệu quả tốt hơn, góp phần tạo thêm động lực lan tỏa trong toàn hệ thống. Với nền tảng đã xây dựng và định hướng phát triển rõ ràng, Chi nhánh hy vọng sẽ tiếp tục đóng góp tích cực vào phong trào đổi mới, sáng tạo, hướng đến mục tiêu phát triển bền vững và an toàn của cả hệ thống Co-opBank./.
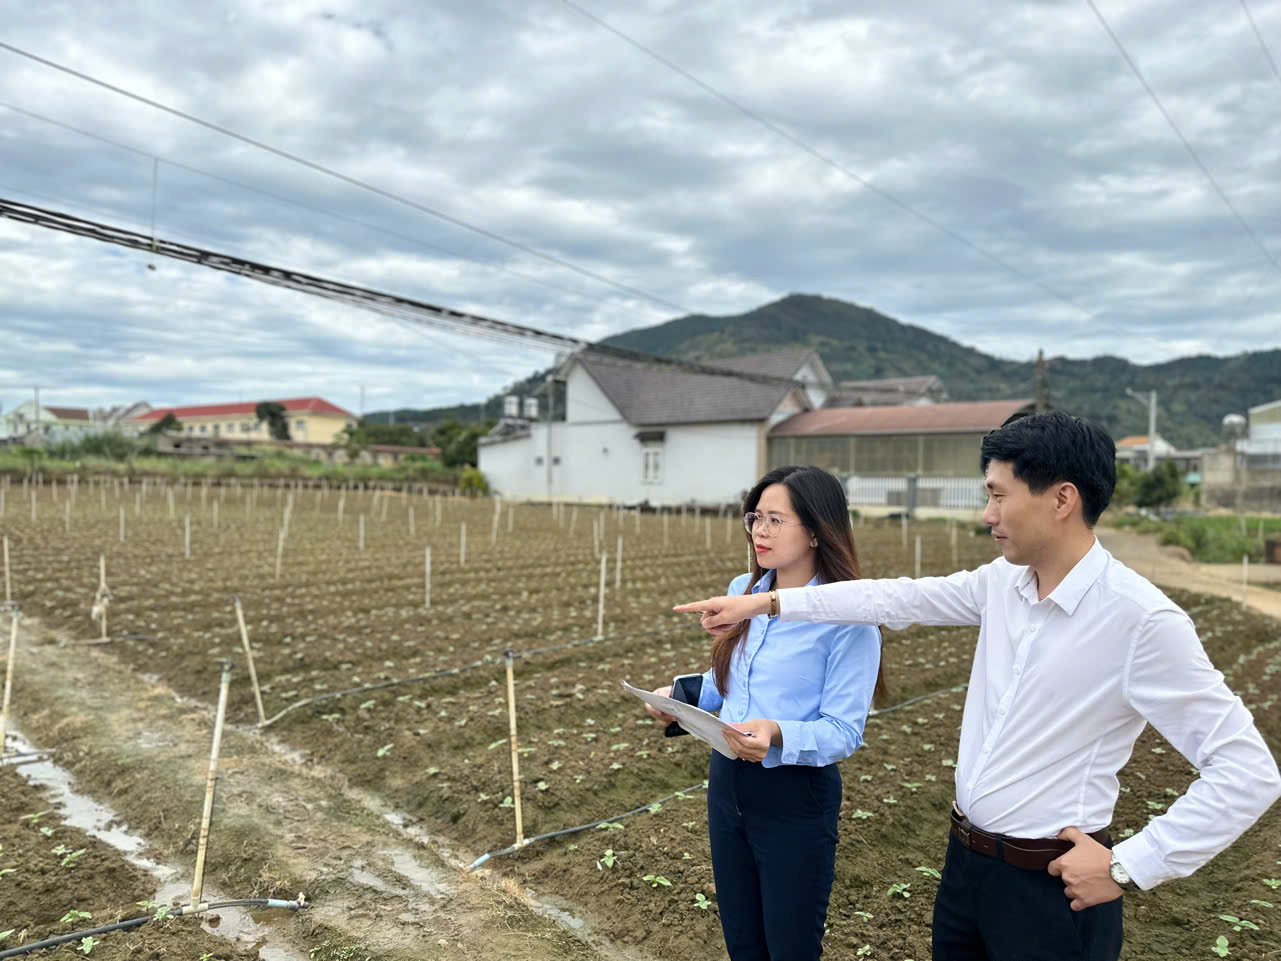
Cán bộ tín dụng đi kiểm tra sử dụng vốn vay tại nơi sản xuất nông nghiệp của khách hàng
PV