Để hoạt động thực sự an toàn đối với một số QTDND có quy mô quá lớn hiện nay, bản thân từng Quỹ cũng cần có nhận thức đúng, tuân thủ chặt chẽ, nghiêm túc các quy định để tự điều chỉnh; đồng thời, cần có thêm quy định về quy mô hoạt động của QTDND cho phù hợp với loại hình TCTD là hợp tác xã.
Ngày 31/3/2015, Thống đốc Ngân hàng Nhà nước đã ký ban hành Thông tư số 04/2015/TT-NHNN (Thông tư số 04) “quy định về Quỹ tín dụng nhân dân” (QTDND).
Thông tư này cùng với Thông tư số 31/2012/TT-NHNN ngày 26/11/2012 của NHNN “quy định về Ngân hàng Hợp tác” và một số văn bản quy phạm pháp luật khác điều chỉnh hoạt động của hệ thống QTDND là những căn cứ pháp lý quan trọng cho việc tái cơ cấu hệ thống QTDND theo Đề án 254 của Thủ tướng Chính phủ.
Ông Trương Ngọc Anh, thành viên HĐQT Ngân hàng Hợp tác, nguyên Chánh Văn phòng Cơ quan Thanh tra giám sát ngân hàng – NHNN Việt Nam đã có cuộc trao đổi với phóng viên Thời báo Ngân hàng xung quanh vấn đề này.
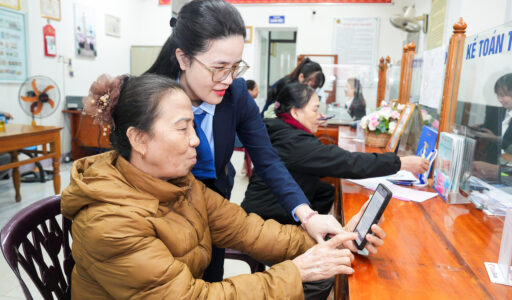
| Không ít QTDND hiện nay có quy mô khá lớn, đòi hỏi công tác quản lý phải nâng cao hơn |
Ông có thể nói rõ hơn ý nghĩa của việc ra đời Thông tư số 04?
Trong thực tế, các QTDND đã được thành lập và đi vào hoạt động từ năm 1993 và hiện tại có gần 1.200 QTDND đang hoạt động trên phạm vi cả nước. Nhiều quỹ hoạt động rất hiệu quả, đóng góp đáng kể cho sự phát triển kinh tế xã hội, nâng cao đời sống của thành viên và đặc biệt là việc phát triển nông nghiệp nông thôn.
Đảng và Nhà nước luôn có sự quan tâm sâu sắc đến hoạt động và phát triển hệ thống QTDND, đã tổ chức tổng kết 12 năm thực hiện Chỉ thị số 57-CT/TW ngày 10/10/2000 “về củng cố, hoàn thiện và phát triển hệ thống QTDND”, và Thủ tướng Chính phủ cũng đã có Quyết định số 254/QĐ-TTg ngày 1/3/2012 phê duyệt Đề án “cơ cấu lại hệ thống các TCTD giai đoạn 2011-2015” (Đề án 254), trong đó có nội dung cơ cấu lại các QTDND.
Tuy nhiên, tình trạng một số QTDND hoạt động chệch hướng, vi phạm quy định dẫn đến bị rủi ro, thất thoát tài sản gây nguy cơ đổ bể, phá sản hiện vẫn có xu hướng ngày càng tăng lên, làm ảnh hưởng không nhỏ đến quyền lợi của người gửi tiền tại các QTDND, và là nguyên nhân dẫn đến những bất ổn về an ninh, xã hội tại các địa bàn hoạt động của QTDND.
Chính vì vậy, Thông tư số 04 được ban hành liên thông với Thông tư số 31/2012/TT-NHNN ngày 26/11/2012 của NHNN “quy định về Ngân hàng Hợp tác” cùng một số văn bản quy phạm pháp luật khác điều chỉnh hoạt động của TCTD trong đó có QTDND, là những căn cứ pháp lý quan trọng cho việc tái cơ cấu hệ thống QTDND theo Đề án 254 của Thủ tướng Chính phủ. Đồng thời, đáp ứng các quy định mới về mô hình TCTD là hợp tác xã theo Luật Các TCTD năm 2010 và Luật Hợp tác xã năm 2012.
Những nội dung chính và những điểm mới trong Thông tư số 04 là gì thưa ông?
Thông tư số 04 “quy định về QTDND” điều chỉnh đối với việc cấp Giấy phép thành lập và hoạt động, địa bàn hoạt động, quản trị, điều hành, kiểm soát vốn điều lệ, vốn góp, chuyển nhượng vốn góp, hoàn trả vốn góp, thành viên, đại hội thành viên, hoạt động và quyền hạn, nghĩa vụ của QTDND.
Thông tư số 04 được áp dụng đối với QTDND và các tổ chức, cá nhân có liên quan đến việc thành lập, cấp Giấy phép thành lập và hoạt động QTDND, tổ chức và hoạt động của QTDND.
Liên quan đến việc tái cơ cấu đối với các QTDND hiện đang hoạt động là những quy định về quản trị, điều hành, kiểm soát; về vốn điều lệ, vốn góp, chuyển nhượng và hoàn trả vốn góp; về địa bàn hoạt động và đặc biệt là những quy định về hoạt động của QTDND.
Đây chính là những nguyên nhân luôn có thể gây ra rủi ro, đòi hỏi cần thiết phải có sự cơ cấu lại cho phù hợp để các QTDND hoạt động đúng quỹ đạo, mục tiêu và an toàn tài sản.
Thông tư số 04 còn quy định các điều kiện, tiêu chuẩn đối với thành viên Hội đồng quản trị, thành viên Ban kiểm soát và Giám đốc với những yêu cầu cao hơn các quy định trước đây để đáp ứng yêu cầu quản lý đối với QTDND trong giai đoạn ngày càng phát triển.
Về vốn điều lệ, vốn góp, Thông tư số 04 quy định thành viên không được dùng vốn uỷ thác, vốn vay để góp vốn vào QTDND và cam kết chịu trách nhiệm về tính hợp pháp của nguồn vốn góp; quy định về góp vốn xác lập tư cách thành viên, vốn góp thường niên và tỷ lệ vốn góp tối đa của thành viên tại QTDND.
Về địa bàn hoạt động, thực tế địa bàn hoạt động của nhiều QTDND hiện nay vượt quá khả năng quản lý, kiểm soát của QTDND. Thông tư số 04 quy định QTDND được hoạt động trong địa bàn xã, phường, thị trấn hoặc hoạt động liên xã, nhưng chỉ với các xã liền kề với xã đặt trụ sở của QTDND thuộc phạm vi một huyện với những quy định chặt chẽ hơn về số lượng thành viên, quy mô và hiệu quả hoạt động.
Về hoạt động của QTDND, Thông tư số 04 quy định QTDND chỉ được nhận tiền gửi của khách hàng không phải thành viên tối đa không quá 50% tổng mức tiền gửi nhận của khách hàng; nếu cho vay thành viên là pháp nhân, tổng mức cho vay không được vượt quá tổng số vốn góp và số dư tiền gửỉ của chính pháp nhân là thành viên của QTDND tại thời điểm cho vay.
Và thời hạn cho vay không được vượt quá thời hạn còn lại của tiền gửi; đối với khách hàng không phải thành viên, QTDND chỉ được cho vay trên cơ sở đảm bảo bằng sổ tiền gửi do chính QTDND phát hành và mức cho vay, thời hạn vay không vượt quá số tiền và thời hạn của sổ tiền gửi; đối với những khoản cho vay đối với Chủ tịch và thành viên Hội đồng quản trị, Trưởng ban và các thành viên Ban kiểm soát, Giám đốc QTDND phải báo cáo Đại hội thành viên.
Với những quy định trên, các QTDND phải tự rà soát lại toàn bộ bản thân mình từ chất lượng Hội đồng quản trị, Ban kiểm soát, Giám đốc; địa bàn hoạt động; việc xử lý vốn điều lệ, vốn góp và đặc biệt là những hoạt động nghiệp vụ, qua đó tự mình xây dựng phương án cơ cấu lại hoạt động, báo cáo Ngân hàng Nhà nước để giám sát việc thực hiện cơ cấu lại cho phù hợp với quy định của Thông tư.
Hiện có ý kiến băn khoăn liên quan đến một số nội dung trong Thông tư số 04 như tổng mức nhận tiền gửi từ thành viên của QTDND tối thiểu bằng 50% tổng mức nhận tiền gửi của QTDND, việc áp dụng mức vốn góp xác lập tư cách thành viên của QTDND là 300.000 đồng và vốn góp thường niên là 100.000 đồng. Từ thực tế theo dõi hệ thống, ông có ý kiến gì về vấn đề này?
Theo Luật Hợp tác xã năm 2012, thì “Hợp tác xã là tổ chức kinh tế tập thể, đồng sở hữu, có tư cách pháp nhân do ít nhất 7 thành viên tự nguyện thành lập và hợp tác tương trợ lẫn nhau trong hoạt động sản xuất, kinh doanh, tạo việc làm nhằm đáp ứng nhu cầu chung của thành viên…”.
Thông tư số 04 quy định về vốn điều lệ, hình thức góp vốn điều lệ và góp vốn của thành viên theo quy định của Luật các TCTD năm 2010 là nhằm đảm bảo sự an toàn của mỗi QTDND, cũng như sự an toàn chung của cả hệ thống các TCTD. Việc áp dụng mức vốn góp xác lập tư cách thành viên 300.000 đồng, và mức vốn góp thường niên 100.000 đồng không ngoài mục đích trên, và cũng là để từng bước nâng cao trách nhiệm của thành viên QTDND trong việc hợp tác, tương trợ lẫn nhau trong hoạt động sản xuất kinh doanh.
Đối với quy định tổng mức nhận tiền gửi từ thành viên của QTDND tối thiểu bằng 50% tổng mức nhận tiền gửi của QTDND (Khoản 2 Điều 36 Thông tư số 04), một số QTDND đã có ý kiến trái chiều. Thực tế hoạt động những năm qua cho thấy, một số QTDND bị rủi ro gặp khó khăn về thanh khoản, khách hàng gửi tiền thường rút tiền ồ ạt do không phải là thành viên.
Do đó quy định trên cũng không ngoài mục đích khi QTDND gặp khó khăn về thanh khoản, những khách hàng là thành viên của QTDND có thể không gây áp lực mạnh đối với QTDND qua việc rút tiền, từ đó không làm ảnh hưởng đến an ninh chính trị và trật tự an toàn xã hội trên địa bàn.
Như vậy, các quy định trên vừa phù hợp với Luật Hợp tác xã, và cũng vì sự an toàn của toàn hệ thống các TCTD, cũng như sự ổn định an ninh, chính trị ở những địa phương có QTDND hoạt động.
Những quy định tại Thông tư số 04 đã rất chặt chẽ. Tuy nhiên, thực tế hiện nay một số QTDND có quy mô hoạt động rất lớn, vượt quá khả năng điều hành, quản trị rủi ro của QTDND, vậy trong Thông tư số 04 đã đề cập đến những nội dung này chưa?
Đúng như câu hỏi đã đề cập, thực tế cho thấy không ít QTDND hiện nay có quy mô khá lớn, vượt quá tầm quản lý. Nhưng các quy định tại Thông tư số 04 nếu được thực hiện đúng, đủ sẽ từng bước đưa quy mô hoạt động của những QTDND này đi dần vào mức có thể quản lý, kiểm soát được.
Tuy nhiên, để hoạt động thực sự an toàn đối với một số QTDND có quy mô quá lớn hiện nay, bản thân từng Quỹ cũng cần có nhận thức đúng, tuân thủ chặt chẽ, nghiêm túc các quy định để tự điều chỉnh; đồng thời, cần có thêm quy định về quy mô hoạt động của QTDND cho phù hợp với loại hình TCTD là hợp tác xã.
Theo Minh Ngọc Thời báo Ngân hàng