Thương mại điện tử đã và đang phát triển vô cùng mạnh mẽ và đem lại rất nhiều lợi ích cho xã hội nói chung và lĩnh vực tài chính ngân hàng nói riêng. Thương mại điện tử đã đưa lại cho ngành ngân hàng những vũ khí lợi hại để phá bỏ những hạn chế đối với các hoạt động kinh doanh ngân hàng trước kia và mở rộng dịch vụ mới.

Cơ sở hạ tầng Công nghệ thông tin hiện đại đáp ứng nhu cầu hoạt động của Ngân hàng Hợp tác và hướng tới phục vụ cho hệ thống QTDND
Tiềm năng to lớn
Trước sự phát triển mạnh mẽ của mạng Internet, của công nghệ không dây và các thiết bị cầm tay thông minh, khái niệm ngân hàng điện tử đang ngày càng thịnh hành. Ngân hàng điện tử là sản phẩm tiêu biểu nhất trong nhiều ứng dụng công nghệ hiện đại của ngân hàng, nó cho phép cung cấp các dịch vụ ngân hàng một cách trực tiếp đến tận tay mọi đối tượng khách hàng; mang lại nhiều thuận tiện cho người sử dụng, cũng như giúp khách hàng tiết kiệm thời gian và chi phí giao dịch.
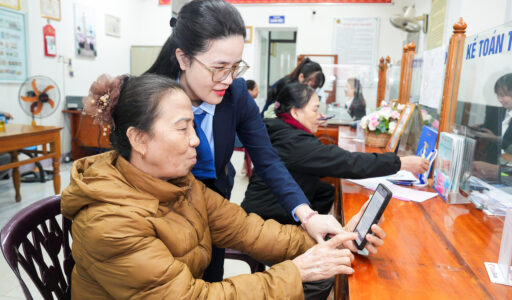
Nói một cách dễ hiểu là thay vì phải đến ngân hàng giao dịch trực tiếp, thì ngày nay khách hàng có thể thông qua các kênh giao dịch trực tuyến từ xa chẳng hạn như mạng internet, điện thoại di động… để thực hiện giao dịch mọi lúc mọi nơi với ngân hàng. Chỉ với một vài thao tác đơn giản, khách hàng có thể vấn tin số dư, thanh toán hoá đơn điện, nước, cước điện thoại/internet, mua vé máy bay… và ngân hàng sẽ thay mặt khách hàng làm nốt những phần việc còn lại với nhà cung cấp.
Về phía ngân hàng, ngân hàng điện tử cho phép giảm thiểu tối đa chi phí hoạt động, có thể nhanh chóng phát triển dịch vụ mới và đưa tới khách hàng nhanh nhất, có thể chiếm lĩnh và mở rộng thị trường nhanh chóng với chi phí hợp lý, cung cấp các dịch vụ cho khách hàng ở vùng xa xôi, nghèo khó…
Thực tế đã cho thấy xu hướng sử dụng các dịch vụ điện tử của ngân hàng, đặc biệt qua các kênh thông qua mạng Internet hay điện thoại di động thông minh ngày càng phổ biến. Ngân hàng điện tử thực sự đã và tiếp tục là xu hướng phát triển không thể đảo ngược.
Với dân số hơn 90 triệu người, cơ cấu dân số trẻ, đặc biệt tỷ lệ người dùng internet lên tới 34% với khoảng 30,8 triệu người sử dụng (cao hơn mức trung bình của thế giới là 33%), mức sống ngày càng được nâng cao, Việt Nam được đánh giá là một thị trường đầy tiềm năng để phát triển các dịch vụ ngân hàng điện tử.
Thấu hiểu điều này, các ngân hàng tại Việt Nam cũng đang trong cuộc “chạy đua” quyết liệt nhằm chiếm lĩnh thị phần về phía mình. Theo nghiên cứu của IDG (International Data Group) và BIU (Business Intelligence Unit) tại thời điểm quý 3/2012, số lượng người sử dụng dịch vụ Internet banking tăng 35% so với năm 2010; 40 ngân hàng cho rằng họ có các dịch vụ internet banking và số lượng các ngân hàng tuyên bố cung cấp dịch vụ mobile banking cũng tăng lên đến 18 ngân hàng.
Các dịch vụ ngân hàng điện tử của các NHTM khá đa dạng như: dịch vụ thẻ qua ATM/POS, chuyển tiền online, gửi tiết kiệm online, “Đăng ký vay online”, nạp tiền điện thoại di động trả trước (Topup), thanh toán hóa đơn…
Thách thức cũng không nhỏ
Lợi ích đem lại từ dịch vụ ngân hàng điện tử cho cả nền kinh tế là rất lớn, nhưng để phát triển dịch vụ này ở Việt Nam vẫn có những thách thức không nhỏ. Đầu tiên có thể kể đến yếu tố tâm lý, người Việt Nam vẫn còn e ngại với các dịch vụ giao dịch gián tiếp, còn hoài nghi về sự an toàn trong giao dịch.

Sản phẩm dịch vụ của Ngân hàng Hợp tác ngày càng hiện đại
Thứ hai là yếu tố xã hội, thói quen sử dụng tiền mặt cũng đang là một trở ngại lớn. Những năm gần đây, tỷ trọng tiền mặt được sử dụng trong thanh toán so với tổng phương tiện thanh toán hàng năm tuy đã giảm nhưng còn ở mức khá cao so với thế giới. Thói quen giao dịch, mua bán hàng hóa dịch vụ qua mạng chưa được phổ dụng.
Thứ ba là về phía các NHTM, để xây dựng được một hệ thống các kênh giao dịch điện tử đòi hỏi phải đầu tư một lượng vốn ban đầu khá lớn, chưa kể tới các chi phí cho hệ thống dự phòng, chi phí bảo trì, duy trì và phát triển hệ thống, đổi mới công nghệ sau này. Ngoài ra các NHTM còn phải có một đội ngũ kỹ sư, cán bộ kỹ thuật có trình độ để quản trị, vận hành hệ thống 24/24. Trong khi đó các khách hàng tại Việt Nam chưa quen với việc sử dụng thì phải trả phí – đây là bài toán chi phí – hiệu quả mà không phải NHTM nào cũng sẵn sàng giải.
Thứ tư là tính liên kết hệ thống giữa các NHTM. Mặc dù mạng lưới ATM/POS, số lượng tài khoản, thẻ thanh toán của các NHTM Việt Nam đã tăng khá ấn tượng trong những năm qua, nhưng trên thực tế, các giao dịch qua ATM chủ yếu là giao dịch rút tiền mặt. Với mạng lưới khá lớn các điểm chấp nhận thẻ POS nhưng thanh toán tiền dịch vụ qua máy POS còn khá hạn chế vì hệ thống thẻ của các ngân hàng hiện nay chưa được kết nối đồng bộ, dẫn đến có ít tiện ích cho thẻ nội địa của các ngân hàng.
Một vấn đề khác là tính an toàn và bảo mật giao dịch điện tử – đây là vấn đề không phải chỉ từ nhà cung cấp là các ngân hàng mà đòi hỏi các khách hàng phải bảo vệ tốt hơn các thông tin cá nhân rất nhạy cảm của mình.
Hướng đi tất yếu
Để có thể khai thác được tiềm năng to lớn của một mạng lưới rộng khắp trên 56 tỉnh, thành phố trong cả nước của Ngân hàng Hợp tác và hơn 1.000 Quỹ tín dụng nhân dân (QTDND) với 1,7 triệu thành viên thì giải pháp triển khai các dịch ngân hàng điện tử là hướng đi được nhiều chuyên gia tư vấn quốc tế và trong nước nhận định là phù hợp.
Theo đó, thời gian qua các QTDND đã cố gắng đầu tư cơ sở hạ tầng công nghệ, phần mềm quản lý nghiệp vụ ngân hàng cơ bản như: hạch toán kế toán, tiền gửi, tiền vay, hồ sơ thành viên, quy định báo cáo thống kê theo Thông tư 21/2010/TT-NHNN của NHNN. Ứng dụng tin học đã mang lại hiệu quả nhất định và góp phần từng bước chuẩn hóa các hoạt động nghiệp vụ, lên cân đối toàn hàng trong ngày, số liệu báo cáo phân tích kịp thời chính xác và giúp cho hiệu quả, năng suất lao động tăng lên.
Đặc biệt, mặc dù còn nhiều khó khăn, nhưng Ngân hàng Hợp tác luôn quan tâm ứng dụng tin học phát triển dịch vụ ngân hàng hiện đại. Thông tin dữ liệu điện tử được tin học hóa kết nối toàn hệ thống, cung cấp số liệu chính kịp thời và chính xác nên đã góp phần nâng cao hiệu quả điều hành tác nghiệp.
Hoạt động nội bộ ngân hàng như kế toán thanh toán, tín dụng, quản trị rủi ro, thông tin khách hàng, thông tin báo cáo, thông tin tín dụng… được cải thiện đáng kể.
Về dịch vụ mới cho thành viên, thời gian qua đã có gần 200 QTDND được kết nạp vào hệ thống thanh toán chuyển tiền điện tử nội bộ của Ngân hàng hợp tác trong khuôn khổ dự án QTDND với ngân hàng điện tử (CF-eBannk) – đây là bước đầu tiên cho việc phát triển dịch vụ ngân hàng điện tử giữa QTDND với Ngân hàng Hợp tác.
Tuy nhiên, để có thể khai thác hết tiềm năng to lớn mà dịch vụ ngân hàng điện tử mang lại, vẫn còn nhiều việc phải làm, nhất là khi hoạt động kinh doanh của Ngân hàng Hợp tác và các QTDND có những đặc thù riêng cho nên phát triển các dịch vụ ngân hàng hiện đại cần phải phù hợp với những đặc điểm riêng.
Theo đó, đối với các QTDND, cần triển khai đầu tư trang thiết bị, phần mềm quản lý nghiệp vụ ngân hàng bán lẻ, tin học hóa công tác báo cáo thống kê và các hoạt động của Quỹ. Tiến tới 100% các QTDND được tin học hóa và có phần mềm quản lý nghiệp vụ. Hướng tới mục tiêu tất cả các QTDND dùng chung một hệ thống phần mềm thống nhất, kết nối với Ngân hàng Hợp tác để có thể liên kết triển khai các sản phẩm dịch vụ do Ngân hàng Hợp tác cung ứng.
Đối với Ngân hàng Hợp tác, cần chuẩn bị các điều kiện về cơ sở hạ tầng công nghệ thông tin như: trung tâm dữ liệu, trung tâm dự phòng, mạng truyền thông, hệ thống an toàn bảo mật… đáp ứng nhu cầu hoạt động của Ngân hàng Hợp tác và hướng tới phục vụ cho hệ thống QTDND; Xây dựng kế hoạch triển khai có hiệu quả hệ thống quản lý ngân hàng lõi (core banking), thông tin báo cáo, quản trị rủi ro, xếp hạng tín dụng nội bộ, thông tin khách hàng và các hệ thống quản trị điều hành tác nghiệp của một ngân hàng hiện đại…;
Chuẩn bị nguồn nhân lực đủ để tiếp nhận, quản lý và vận hành có hiệu quả các hệ thống tiên tiến phục vụ cho điều hành tác nghiệp; Xây dựng và hoàn thiện các quy trình, quy chế đáp ứng yêu cầu hoạt động; Xây dựng và đưa vào vận hành các quy trình mới, hiện đại và phù hợp với nhu cầu hoạt động của Ngân hàng Hợp tác và hệ thống QTDND…
Nguyễn Quốc Cường – Phó tổng giám đốc Ngân hàng Hợp tác