Lá lành đùm lá rách
Nguyên tắc tổ chức quản lý, sử dụng Quỹ bảo toàn là cho vay hỗ trợ có hoàn trả cho QTDND khi gặp khó khăn về tài chính, khó khăn chi trả để có thể khắc phục trở lại hoạt động bình thường và không vì mục tiêu lợi nhuận. Ông Đỗ Mạnh Hùng, Tổng giám đốc Ngân hàng Hợp tác cho biết, việc thành lập Quỹ khẳng định tính tự chủ, tự chịu trách nhiệm và tính liên kết, tương trợ trong hệ thống QTDND, nhằm hỗ trợ nâng cao hiệu quả hoạt động và duy trì sự phát triển an toàn, bền vững của từng QTDND, cũng như của cả hệ thống. Qua đó, uy tín, vị thế của hệ thống QTDND sẽ được nâng cao trước công chúng, cũng như trước các tổ chức trong và ngoài nước.

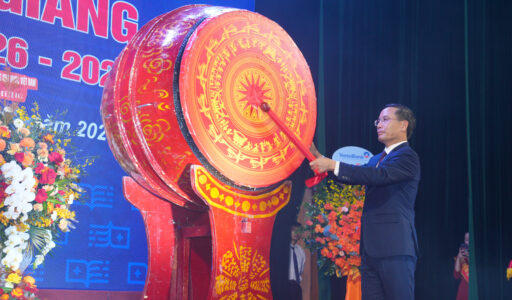
Đại hội Thành viên Ngân hàng Hợp tác Việt Nam năm 2013 đưa ra nhiều quyết sách quan trọng
Theo Quy chế hoạt động, Quỹ bảo toàn là quỹ tài chính thuộc sở hữu chung của các thành viên, gồm Ngân hàng Hợp tác và các QTDND do Ngân hàng Hợp tác chịu trách nhiệm quản lý thông qua Ban quản lý Quỹ với 7 thành viên, bao gồm 4 thành viên là đại diện của Ngân hàng Hợp tác và 3 thành viên là đại diện các QTDND. Quỹ bảo toàn có con dấu riêng để thực hiện nhiệm vụ, quyền hạn của Ban quản lý.
Hoạt động của Quỹ bảo toàn dựa trên 3 nguồn: Thu từ phí đóng góp của Ngân hàng Hợp tác, các QTDND; Chênh lệch thu từ lãi và chi phí trong hoạt động của Quỹ; Lợi nhuận được để lại từ nguồn vốn hỗ trợ của Nhà nước tại Ngân hàng Hợp tác, theo quy định pháp luật được sử dụng bổ sung Quỹ bảo toàn; các nguồn thu khác.
Trên cơ sở đảm bảo an toàn nguồn vốn và đáp ứng yêu cầu cho vay hỗ trợ các QTDND, nguồn vốn tạm thời nhàn rỗi của Quỹ được gửi tại Ngân hàng Hợp tác, NHTM theo nguyên tắc đảm bảo an toàn nguồn vốn và thanh khoản; đầu tư mua trái phiếu Chính phủ, tín phiếu Kho bạc, tín phiếu NHNN.
Quỹ sẽ chính thức vận hành trong năm tài chính 2014 với mức phí trích nộp thực hiện hàng năm bằng 0,08% dư nợ cho vay bình quân (nhóm 1 và nhóm 2 theo quy định về phân loại nợ của NHNN) của năm liền kề trước. Riêng đối với Ngân hàng Hợp tác, số dư nợ cho vay nêu trên được loại trừ phần dư nợ cho vay điều hòa vốn đối với các QTDND. Trường hợp QTDND không nộp, nộp thiếu số phí phải nộp cho Quỹ, Ngân hàng Hợp tác báo cáo NHNN xem xét, xử lý.
Trên tính chất tương hỗ thành viên, nếu tại thời điểm trích nộp phí, QTDND thành viên đang bị áp dụng kiểm soát đặc biệt hoặc năm liền kề trước của thời điểm trích nộp phí bị áp dụng kiểm soát đặc biệt sẽ không phải nộp phí.
Ngăn rủi ro, gia tăng cơ hội
Với mục tiêu ngăn ngừa rủi ro và hỗ trợ hoạt động, QTDND thành viên không chỉ được vay trong trường hợp phát sinh rủi ro do nguyên nhân bất khả kháng như thiên tai, bão lũ, dịch bệnh, hỏa hoạn… mà Quỹ bảo toàn còn hỗ trợ những QTDND kinh doanh bị lỗ, có phương án củng cố chấn chỉnh được NHNN chi nhánh tỉnh, thành phố phê duyệt, gửi Ban quản lý Quỹ.
Đồng thời, QTDND vay vốn phải được đánh giá là có khả năng khắc phục trở lại hoạt động bình thường. Đặc biệt, Quỹ bảo toàn còn hỗ trợ các QTDND có nhu cầu đầu tư trụ sở làm việc, công nghệ thông tin, đào tạo cán bộ… để nâng cao năng lực quản trị điều hành nhưng vượt quá khả năng tài chính của QTDND.
Các thành viên QTDND cho biết, đây là một nội dung họ rất quan tâm và đồng thuận. Nhất là với những quỹ quy mô nhỏ, dù có nguồn vốn trích lập Quỹ đầu tư phát triển, song nguồn này không đáng kể đối với nhu cầu đầu tư đổi mới công nghệ thông tin, nâng cấp cơ sở hạ tầng, mở rộng quy mô, cũng như điều kiện hỗ trợ các thành viên.
Theo quy chế, việc cho vay căn cứ vào khả năng nguồn vốn của Quỹ bảo toàn và ưu tiên cho vay các QTDND ở vùng sâu, vùng xa có quy mô nhỏ, gặp khó khăn tài chính, khó khăn chi trả. Mức cho vay tối đa tại Quỹ bảo toàn không vượt 1,5 lần vốn tự có của QTDND. Trường hợp nhu cầu vay vốn của QTDND vượt quá mức quy định trên, Ban quản lý Quỹ báo cáo Ngân hàng Hợp tác để xem xét, giải quyết mức cho vay đối với từng trường hợp cụ thể. Lãi suất cho vay tối đa bằng lãi suất tái cấp vốn của NHNN cho vay các NHTM tại thời điểm cho vay.
Thời hạn cho vay của Quỹ khá linh hoạt: Với khoản vay bù đắp khó khăn về tài chính, thời hạn tối đa không quá 3 năm; đối với cho vay chi trả tiền gửi tối đa không quá 2 tháng. Trường hợp QTDND có nhu cầu vay vốn vượt quá thời hạn quy định, Ban quản lý Quỹ báo cáo Ngân hàng Hợp tác để xem xét, giải quyết đối với từng trường hợp cụ thể.
Đến thời hạn trả nợ nhưng QTDND vẫn còn khó khăn về tài chính, chưa thu xếp được nguồn trả nợ, Ban quản lý Quỹ có thể xem xét tiếp tục cho vay thêm một thời hạn mới, nhưng tối đa không quá 1/2 thời hạn đã cho vay. Quá thời hạn trên, QTDND vẫn chưa trả hết nợ, Ban quản lý Quỹ báo cáo Ngân hàng Hợp tác xem xét, giải quyết.
Việc miễn giảm lãi vốn vay của các QTDND do Ban quản lý Quỹ xem xét, quyết định. Trường hợp bị tuyên bố phá sản theo quy định của pháp luật, hoặc trong một số trường hợp đặc biệt khác đối với QTDND đang hoạt động bình thường nhưng còn nhiều khó khăn về tài chính, Đại hội thành viên Ngân hàng Hợp tác xem xét.
Ông Đỗ Mạnh Hùng, Tổng giám đốc Ngân hàng Hợp tác cho biết, kinh nghiệm từ các nước châu Âu và Canada cho thấy, hiệu quả hoạt động của Quỹ này rất tốt. Khi số tiền Quỹ đủ lớn sẽ không phải đóng cho bảo hiểm tiền gửi. “Chúng ta cũng hướng theo mô hình này”, ông nói.
Quỹ bảo toàn sẽ được Ngân hàng Hợp tác và các QTDND thành viên đóng hàng năm cho đến khi tổng nguồn vốn hoạt động của Quỹ bảo toàn đạt 1,5 lần tổng tài sản có của hệ thống TCTD là Hợp tác xã thì tạm thời không phải nộp. Trong tương lai, khi Quỹ bảo toàn đủ lớn và đủ khả năng xử lý rủi ro hệ thống, Ngân hàng Hợp tác sẽ nghiên cứu trình Chính phủ và NHNN xem xét miễn, giảm phí bảo hiểm tiền gửi cho hệ thống QTDND.
Theo Minh Ngọc/Thời báo Ngân hàng